

Fortgeschrittene Anbringungstechniken
1. Die Wahl des richtigen Minimierungswerkzeugs
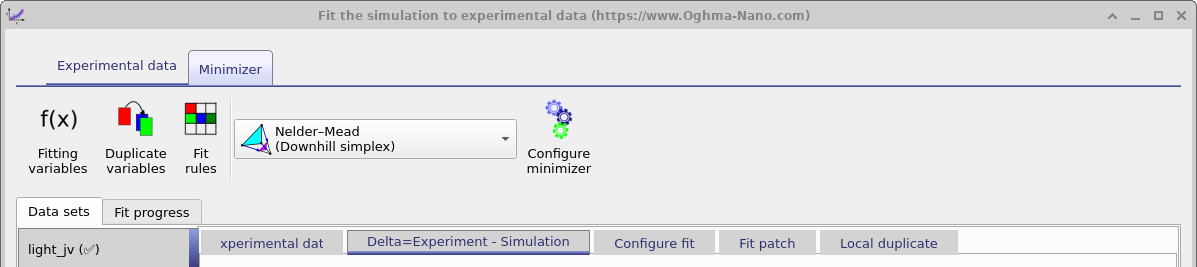
In der Symbolleiste „Minimizer“ wählen und konfigurieren Sie den Algorithmus aus, der den Anpassungsprozess steuert. Die Wahl des richtigen Minimierungsalgorithmus kann den Unterschied zwischen einer schnellen, stabilen Konvergenz und einer langsamen oder instabilen Anpassung ausmachen. OghmaNano bietet mehrere bewährte Algorithmen mit jeweils unterschiedlichen Stärken an, die über das Dropdown-Menü „Anpassungsmethode“ ausgewählt werden können.
Im Allgemeinen lassen sich Anpassungsalgorithmen in zwei Kategorien einteilen. Die erste Kategorie umfasst Methoden, die auf dem Prinzip des Gradientenabstiegs basieren. Diese versuchen, eine Art „Kugel einen Hügel hinunterrollen zu lassen“, bis sie das Minimum der Fehlerfunktion erreicht. Einige dieser Methoden erfordern explizite Gradientenberechnungen, was bei komplexen Modellen aufwendig und fehleranfällig sein kann; andere kommen ohne solche Berechnungen aus und sind in der Regel robuster. Die zweite Kategorie umfasst statistische Methoden, die nicht nur nach der besten Anpassung suchen, sondern auch eine Wahrscheinlichkeitsverteilung liefern, die die Zuverlässigkeit und Eindeutigkeit der Lösung angibt. Diese Methoden sind rechenintensiver, können aber tiefere Einblicke in die Parameterunsicherheit geben.
| Methode | Abfahrt | Gradient | Statistisch | Kommentar |
|---|---|---|---|---|
| Nelder-Mead-Verfahren | ✅ | ❌ | ❌ | Robust, langsam, zuverlässig |
| Newton | ✅ | ✅ | ❌ | Zerbrechlich, manchmal schnell. |
| Thermisches Ausheilen | ❌ | ❌ | ✅ | Überraschend gut. |
| Markov-Ketten-Monte-Carlo-Methode | ❌ | ❌ | ✅ | ? |
| HMC | ❌ | ❌ | ✅ | ? |
Nelder-Mead-Verfahren (Simplex-Abstiegsmethode)
Der Nelder-Mead-Simplex-Algorithmus ist die am häufigsten verwendete Anpassungsmethode in OghmaNano – tatsächlich basierten alle veröffentlichten Arbeiten bis 2024 darauf. Eine allgemeine Einführung in die Methode finden Sie hier: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. In der Praxis ist dieser Minimierungsalgorithmus robust und benötigt keine Gradienten, was ihn gut für komplexe Probleme geeignet macht. Seine wichtigsten Konfigurationsoptionen sind:
- Stallschritte: Beendet den Anpassungsprozess, wenn sich der Fehler nach der angegebenen Anzahl von Schritten nicht verbessert.
- Deaktivieren des Neustarts bei Erreichen des Schwellenwerts: Verhindert, dass der Algorithmus neu startet, sobald der Fehlerwert unter den definierten Schwellenwert fällt.
- Konvergenzkriterium: Definiert das Fehlerniveau, bei dem die Anpassung als konvergiert betrachtet wird und die Ausführung beendet wird.
- Startwert für den Schrittmultiplikator des Simplex-Algorithmus: Legt die Größe der anfänglichen Parameteränderung fest. Werte größer als 1,0 fördern eine umfassende Durchsuchung des Parameterraums; Werte kleiner als 1,0 sorgen dafür, dass die Anpassung nahe am anfänglichen Schätzwert bleibt. Als Faustregel gilt: 2,0 ist ein „großer“ Wert und 0,1 ein „kleiner“ Wert.
- Aktivieren Sie die Erstellung von Momentaufnahmen während der Anpassung: Standardmäßig sind Momentaufnahmen deaktiviert, um die Anzahl der Festplattenzugriffe zu reduzieren. Wenn Sie diese Funktion aktivieren, werden bei jedem Schritt Momentaufnahmen erstellt, was jedoch die Leistung beeinträchtigt.
- Schritte für den Simplex-Neustart: Gibt an, wie viele Schritte unternommen werden, bevor der Simplex-Algorithmus neu gestartet wird. Ein Neustart kann helfen, lokale Minima zu verlassen, kann die Lösung aber auch von der Konvergenz ablenken.
Der Hauptvorteil des Nelder-Mead-Verfahrens liegt in seiner Einfachheit und Robustheit. Im Wesentlichen „rollt“ es eine Art „Kugel“ bergab in Richtung der Fläche mit dem minimalen Fehlerwert, ohne dass Gradientenberechnungen erforderlich sind. Dies ist besonders vorteilhaft bei verrauschten oder diskontinuierlichen Modellen.
💡 Praktische Tipps zur Anwendung des Nelder-Mead-Verfahrens
- Für die meisten Anpassungsprobleme empfehlen wir, mit dem Nelder-Mead-Verfahren zu beginnen. Verwenden Sie andere Minimierungsverfahren nur, wenn die Konvergenz fehlschlägt oder Sie statistische Erkenntnisse benötigen.
- Diese Methode wurde in allen bis 2024 veröffentlichten OghmaNano-Veröffentlichungen verwendet, was sie zu einer bewährten und zuverlässigen Grundlage für die Nachvollziehbarkeit macht.
- Die Nelder-Mead-Methode kann bei hochdimensionalen Problemen (d. h. wenn viele Variablen gleichzeitig angepasst werden müssen) langsam sein.
- Versuchen Sie, die Anzahl der anzupassenden Variablen auf das unbedingt Notwendige zu beschränken – dies reduziert die Dimensionalität und verbessert die Konvergenz.
- Führen Sie zunächst eine einzelne Iteration durch, um die Empfindlichkeit zu prüfen, bevor Sie eine vollständige automatisierte Anpassung vornehmen.
Thermisches Ausheilen
Thermisches Ausglühen ist eine stochastische Optimierungsmethode, die von dem physikalischen Prozess des Abkühlens eines Materials von einer hohen auf eine niedrige Temperatur inspiriert ist. In OghmaNano durchsucht dieser Algorithmus den durch die von Ihnen festgelegten Variablenbereiche definierten Parameterraum. Die korrekte Festlegung dieser Grenzen ist entscheidend – der Minimierungsalgorithmus wird nicht außerhalb dieser Grenzen suchen.
In der Praxis erzielt die thermische Rekristallisation oft überraschend gute Ergebnisse und kann sogar schneller sein als die Nelder-Mead-Methode, wenn es darum geht, eine akzeptable Lösung zu finden. Allerdings sind die endgültigen Ergebnisse manchmal weniger präzise oder „ausgereift“, und es kann dennoch eine zusätzliche Verfeinerung mit der Nelder-Mead-Methode erforderlich sein. Die thermische Rekristallisation ist besonders nützlich, um aus lokalen Minima herauszukommen und eine umfassende Untersuchung des Parameterraums durchzuführen.
- Speichern Sie alle n Schritte: Speichert den aktuellen Zustand in regelmäßigen Abständen auf der Festplatte.
- Abkühlungsrate: Steuert, wie schnell die simulierte „Temperatur“ abnimmt. Die Abkühlung erfolgt gemäß \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), wobei \(T_{\text{start}} = 300\,K\) und \(T_{\text{stop}} = 0\,K\) berücksichtigt werden.
- Abkühlungsschritte: Anzahl der Iterationen, die verwendet werden, um das System von \(T_{\text{start}}\) auf \(T_{\text{stop}}\) abzukühlen.
💡 Tipps zur Anwendung der thermischen Temperung
- Am besten geeignet, wenn der Nelder-Mead-Algorithmus in einem lokalen Minimum hängen bleibt.
- Legen Sie die Parametergrenzwerte sorgfältig fest – der Algorithmus wird nicht außerhalb dieser Grenzen suchen.
- Rechnen Sie mit einer schnelleren Konvergenz als beim Nelder-Mead-Verfahren, jedoch mit weniger präzisen Endergebnissen.
- Erwägen Sie, anschließend den Nelder-Mead-Algorithmus einzusetzen, um die durch das Simulated-Annealing-Verfahren erhaltene Lösung zu optimieren.
Newton
Die Newton-Methode ist aus Gründen der Vollständigkeit in OghmaNano enthalten, ist aber selten die beste Wahl für die meisten Anpassungsprobleme. Als gradientenbasierter Minimierer erfordert sie, dass in jedem Schritt Ableitungen berechnet werden. Obwohl dies in einigen Fällen dazu führen kann, dass sie bei bestimmten glatten, gutartigen Problemen schneller ist als die Nelder-Mead-Methode, macht dies den Algorithmus auch anfälliger: kleine numerische Fehler bei der Berechnung der Ableitungen können dazu führen, dass die Anpassung divergiert oder zum Stillstand kommt.
In der Praxis ist Newtons Verfahren sehr empfindlich gegenüber der anfänglichen Schätzung und der Skalierung der Variablen. Wenn das Problem nicht sehr einfach und gut definiert ist, ist die Konvergenz oft schlecht. Aus diesen Gründen wird es im Allgemeinen nicht als primäre Methode empfohlen, kann aber als Diagnosewerkzeug oder für Experimente in kontrollierten Fällen nützlich sein.
💡 Tipps zur Anwendung der Newton-Methode
- Verwenden Sie die Newton-Methode nur für kleine, einfache Probleme, bei denen gute Ausgangsschätzungen verfügbar sind.
- Stellen Sie sicher, dass die Wertebereiche der Variablen angemessen skaliert sind – eine unzureichende Skalierung kann zu einer Abweichung führen.
- Wenn die Newton-Methode nicht konvergiert, greifen Sie auf die Nelder-Mead-Methode oder das thermische Ausglühen zurück.
- Nutzen Sie Newton vor allem für Tests oder zur Untersuchung spezifischer Anwendungsfälle, aber nicht für die endgültige Implementierung in der Produktion.
Markov-Ketten-Monte-Carlo-Methode (MCMC)
Die Markov-Ketten-Monte-Carlo-Methode (MCMC) ist ein statistisches Anpassungsverfahren, das den Parameterraum zufällig abtastet, dies aber auf eine Weise tut, die im Laufe der Zeit die korrekte Wahrscheinlichkeitsverteilung erzeugt. Im Gegensatz zu Nelder-Mead oder Newton, die einen einzelnen Satz von Parametern liefern, der die „beste Anpassung“ darstellt, erzeugt MCMC eine Verteilung von Lösungen, aus der hervorgeht, wie wahrscheinlich verschiedene Parameterwerte sind. Dies macht die Methode besonders geeignet, um Unsicherheiten zu quantifizieren und Korrelationen zwischen Variablen zu identifizieren. In OghmaNano ist die Unterstützung implementiert, wurde aber noch nicht umfassend getestet.
Hamilton-Monte-Carlo-Methode (HMC)
Hamiltonian Monte Carlo (HMC) erweitert das MCMC-Konzept, indem es Gradienteninformationen nutzt, um effizientere Sprünge im Parameterraum vorzuschlagen. Anstatt sich zufällig zu bewegen, simuliert HMC die „Bewegung“ eines Teilchens durch die Wahrscheinlichkeitslandschaft, wobei es sich von Gradienten leiten lässt. Dies kann die Effizienz der Stichprobenentnahme bei hochdimensionalen Problemen deutlich verbessern. Wie MCMC erzeugt HMC eine Wahrscheinlichkeitsverteilung über die angepassten Parameter und nicht nur eine einzelne Lösung. In OghmaNano ist die Unterstützung implementiert, wurde aber noch nicht umfassend getestet.
Auswahl verschiedener Musikstücke, bei denen keine Wendungen vorkommen (NUTS)
Der No-U-Turn Sampler (NUTS) ist eine adaptive Variante von HMC, die automatisch entscheidet, wann eine Trajektorie im Parameterraum zu beenden ist, um unnötige Berechnungen oder das wiederholte Durchlaufen von Pfaden zu vermeiden. Dadurch ist NUTS benutzerfreundlicher, da der Bedarf an manueller Anpassung der Algorithmusparameter reduziert wird. NUTS gilt weithin als eine der effizientesten und zuverlässigsten Methoden zur Bayes'schen Parameterschätzung. In OghmaNano ist die Unterstützung implementiert, wurde aber noch nicht umfassend getestet.
👉 Nächster Schritt: Gehen Sie nun zu Teil C, um fortgeschrittenere Anbringungsmethoden kennenzulernen.