

Сучасні методи підгонки та встановлення.
1. Вибір оптимального мінімізатора
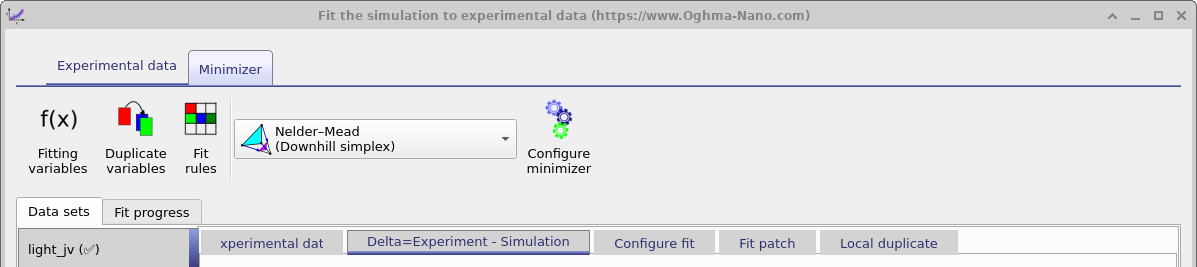
На стрічці «Minimizer» ви обираєте та налаштовуєте алгоритм, який керує процесом підгонки даних. Правильний вибір алгоритму може суттєво вплинути на швидкість і стабільність збіжності, забезпечуючи швидке та надійне отримання результатів або, навпаки, призводячи до повільної та нестабільної підгонки. OghmaNano пропонує декілька перевірених алгоритмів, кожен з яких має свої особливості, і їх можна вибрати у випадаючому меню «Метод підгонки».
У загальному сенсі, алгоритми оптимізації можна поділити на дві категорії. Перша – це методи, що базуються на принципі «спускання схилом» або градієнтні методи, які намагаються «скотити кулю вниз по схилу», доки вона не досягне мінімальної похибки. Деякі з цих методів вимагають явного обчислення градієнта, що може бути затратним і ненадійним для складних моделей; інші не потребують обчислення похідних і зазвичай є більш надійними. Друга категорія – це статистичні методи, які не лише шукають найкраще рішення, але й надають розподіл ймовірностей, що вказує на впевненість і унікальність отриманого результату. Ці методи потребують більших обчислювальних ресурсів, але можуть дати глибше розуміння невизначеності параметрів.
| Метод | Спуск зі схилу. | Градієнт | Статистичний | Коментар |
|---|---|---|---|---|
| Метод Нелдера — Міда | ✅ | ❌ | ❌ | Міцний, повільний, надійний. |
| Ньютон | ✅ | ✅ | ❌ | Тендітний, іноді швидкий. |
| Термічне відпалювання | ❌ | ❌ | ✅ | На диво, дуже добре. |
| Метод Монте-Карло Маркова | ❌ | ❌ | ✅ | ? |
| HMC | ❌ | ❌ | ✅ | ? |
Метод Нелдера — Міда (метод симплекс-схилу)
Алгоритм Nelder–Mead – це найпоширеніший метод оптимізації, який використовується в OghmaNano – насправді, всі опубліковані наукові статті до 2024 року базувалися на ньому. Загальне ознайомлення з цим методом можна знайти тут: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. На практиці цей алгоритм є надійним і не потребує обчислення градієнтів, що робить його придатним для розв’язання складних задач. Основні параметри його налаштування:
- Крок зупинки: зупиняє процес оптимізації, якщо після зазначеної кількості кроків помилка не зникає.
- Вимкнути скидання на певному рівні: запобігає повторному запуску алгоритму після того, як значення помилки опуститься нижче встановленого порогу.
- Критерій збіжності: визначає рівень похибки, при досягненні якого вважається, що процес апроксимації завершено, і обчислення припиняються.
- Початковий множник для кроку алгоритму симплекс: визначає розмір початкового відхилення параметра. Значення, більші за 1,0, сприяють широкому дослідженню простору параметрів; значення, менші за 1,0, утримують результат поблизу початкової оцінки. Як правило, 2,0 вважається «великим» значенням, а 0,1 — «малим».
- Увімкніть створення знімків під час адаптації: за замовчуванням створення знімків вимкнено, щоб зменшити кількість звернень до диска. Увімкнення цієї функції змушує систему зберігати знімок на кожному кроці, але це уповільнює роботу.
- Кроки перезавантаження симплекс-методу: визначає, скільки кроків виконується перед перезавантаженням симплекс-методу. Перезавантаження може допомогти вийти з локальних мінімумів, але також може віддалити рішення від точки збіжності.
Основною перевагою методу Нелдера — Міда є його простота та надійність. За своєю суттю, він «перекочує кульку вниз по схилу» до мінімальної точки на поверхні помилок, не потребуючи обчислення градієнта, що особливо цінно для шумних або неперервних моделей.
💡 Практичні поради щодо використання методу Нелдера — Міда
- Ми рекомендуємо починати з методу Нелдера — Міда для вирішення більшості задач оптимізації. Переходьте до інших методів мінімізації лише в тому випадку, якщо не вдається досягти збіжності або якщо вам потрібні статистичні дані.
- Цей метод використовувався у всіх статтях OghmaNano, опублікованих до 2024 року, що підтверджує його ефективність і надійність як базового підходу для забезпечення відтворюваності результатів.
- Метод Нелдера — Міда може бути повільним для задач із великою кількістю змінних (тобто, коли потрібно одночасно оптимізувати багато параметрів).
- Завжди зводьте до мінімуму кількість змінних, які використовуються для підгонки даних, залишаючи лише ті, що абсолютно необхідні — це зменшує розмірність і покращує збіжність.
- Спочатку виконайте один пробний запуск, щоб перевірити чутливість, перш ніж переходити до повного автоматизованого налаштування.
Термічне відпалювання
Термічне відпалювання — це стохастичний метод оптимізації, який базується на фізичному процесі охолодження матеріалу від високої температури до низької. В OghmaNano цей алгоритм досліджує простір параметрів, визначений заданими вами межами змінних. Правильне встановлення цих меж є важливим — алгоритм мінімізації не здійснюватиме пошук за їх межами.
На практиці, метод термічного відпалу часто демонструє несподівано хороші результати і може бути швидшим за метод Нельдера — Міда у пошуку прийнятного рішення. Однак, остаточні результати іноді бувають менш точними або «недостатньо відшліфованими», і може знадобитися додаткове уточнення за допомогою методу Нельдера — Міда. Термічний відпал особливо корисний для виходу з локальних мінімумів і здійснення глобального пошуку в просторі параметрів.
- Зберігайте поточний стан на диску кожні n кроків: це дозволяє зберегти поточний стан системи через задані проміжки часу.
- Коефіцієнт охолодження: визначає, з якою швидкістю зменшується змодельована «температура». Охолодження відбувається відповідно до \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), де \(T_{\text{start}} = 300\,K\) і \(T_{\text{stop}} = 0\,K\).
- Етапи відпалу: кількість ітерацій, використаних для охолодження системи від \(T_{\text{start}}\) до \(T_{\text{stop}}\).
💡 Корисні поради щодо застосування термічної обробки для зняття напружень
- Найкраще використовувати, коли метод Нелдера — Міда застрягає в локальному мінімумі.
- Уважно встановлюйте межі параметрів, оскільки алгоритм не здійснюватиме пошук за їх межами.
- Очікуйте, що процес збігання буде швидшим, ніж у методі Нелдера — Міда, але кінцеві результати будуть менш точними.
- Розгляньте можливість застосування методу Нелдера — Міда після цього, щоб уточнити отримане рішення.
Ньютон
Метод Ньютона включено до OghmaNano для повноти, але рідко він є найкращим вибором для більшості задач оптимізації. Оскільки це метод мінімізації, що базується на градієнті, він вимагає обчислення похідних на кожному кроці. Хоча іноді це може зробити його швидшим за метод Нелдера — Міда для певних гладких, добре визначених задач, це також робить алгоритм вразливим: невеликі числові похибки при обчисленні похідних можуть призвести до розбіжності або зупинки процесу оптимізації.
На практиці метод Ньютона дуже чутливий до початкового наближення та масштабування змінних. Якщо задача не є надзвичайно простою та добре сформульованою, збіжність часто є недостатньою. З цих причин, як правило, не рекомендується використовувати його як основний метод, але він може бути корисним як діагностичний інструмент або для проведення експериментів у контрольованих умовах.
💡 Корисні поради щодо використання методу Ньютона
- Використовуйте метод Ньютона лише для невеликих, простих задач, для яких можна зробити обґрунтовані початкові припущення.
- Переконайтеся, що діапазони змінних правильно масштабовані, оскільки неправильне масштабування може призвести до розбіжностей.
- Якщо метод Ньютона не дає збіжності, перейдіть до методу Нелдера–Міда або термодинамічної відпалу.
- Використовуйте Newton переважно для тестування або вивчення окремих випадків, а не для остаточного налаштування.
Метод Монте-Карло на основі ланцюгів Маркова (МКЛМ)
Метод Монте-Карло на основі ланцюгів Маркова (MCMC) — це статистичний метод підбору параметрів, який випадковим чином вибирає значення в просторі параметрів, але робить це таким чином, щоб з часом сформувати правильний розподіл ймовірностей. На відміну від методів Нельдера–Міда або Ньютона, які повертають єдиний набір «найкращих» параметрів, MCMC генерує розподіл рішень, який показує, наскільки ймовірні різні значення параметрів. Це робить його особливо ефективним для кількісної оцінки невизначеності та виявлення кореляцій між змінними. У OghmaNano реалізовано підтримку цього методу, але його надійність ще не була достатньо перевірена.
Гамільтонівський метод Монте-Карло (ГМК)
Метод гамільтонівського Монте-Карло (HMC) розширює ідею MCMC шляхом використання інформації про градієнт для здійснення ефективніших переходів у просторі параметрів. Замість випадкових переміщень, HMC моделює «рух» частинки в просторі ймовірностей, орієнтуючись на градієнти, що може значно покращити ефективність вибірки у багатовимірних задачах. Як і MCMC, HMC генерує розподіл ймовірностей для підібраних параметрів, а не єдине рішення. У OghmaNano реалізовано підтримку цього методу, але його надійність ще не була достатньо перевірена.
Збірка пісень «Без права на розворот» (NUTS).
No-U-Turn Sampler (NUTS) – це адаптивна версія алгоритму HMC, яка автоматично визначає, коли слід припинити обчислення траєкторії в просторі параметрів, щоб уникнути марних обчислень або повторного проходження шляхів. Це робить NUTS більш зручним у використанні, оскільки зменшує необхідність ручного налаштування параметрів алгоритму. NUTS широко визнається одним із найефективніших і найнадійніших методів для байєсівської оцінки параметрів. У OghmaNano реалізовано підтримку цього алгоритму, але його надійність ще не була достатньо перевірена.
👉 Наступний крок: Перейдіть до розділу Частина C, де розглядатимуться більш складні методи підгонки.