

Zaawansowane techniki dopasowywania
1. Wybór odpowiedniego programu minimalizującego okna.
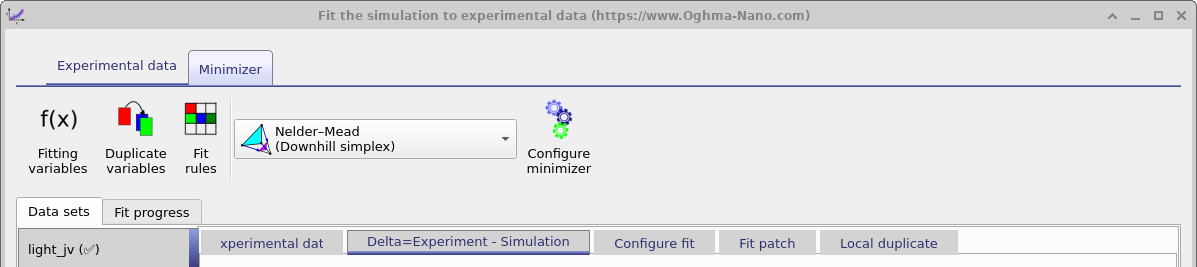
Na pasku narzędzi „Minimizer” wybierasz i konfigurujesz algorytm, który steruje procesem dopasowywania. Wybór odpowiedniego algorytmu może decydować o tym, czy proces dopasowywania będzie szybki i stabilny, czy też wolny i niestabilny. OghmaNano oferuje kilka sprawdzonych algorytmów, z których każdy ma inne zalety. Można je wybrać z rozwijanego menu „Metoda dopasowywania”.
Ogólnie rzecz biorąc, algorytmy dopasowujące można podzielić na dwie kategorie. Pierwsza to metody oparte na spadku lub gradiencie, które próbują „potoczyć kulę po zboczu wzgórza”, aż osiągnie ona minimalny błąd. Niektóre z nich wymagają wyraźnych obliczeń gradientu, co może być kosztowne i problematyczne w przypadku złożonych modeli; inne nie wymagają obliczeń pochodnych i są zazwyczaj bardziej niezawodne. Drugą kategorię stanowią metody statystyczne, które nie tylko poszukują najlepszego dopasowania, ale także dostarczają rozkład prawdopodobieństwa, wskazujący na wiarygodność i unikalność rozwiązania. Metody te są bardziej wymagające obliczeniowo, ale mogą dostarczyć głębszych informacji na temat niepewności parametrów.
| Metoda | Zjazd ze wzgórza / Zjazd po stoku. | Gradient | Statystyczny | Komentarz |
|---|---|---|---|---|
| Metoda Neldera-Meada | ✅ | ❌ | ❌ | Wytrzymały, powolny, niezawodny. |
| Newton | ✅ | ✅ | ❌ | Kruche, czasem szybkie. |
| Wyżarzanie termiczne | ❌ | ❌ | ✅ | Niespodziewanie dobre. |
| Metropolitańskie Centrum Medyczne | ❌ | ❌ | ✅ | ? |
| HMC | ❌ | ❌ | ✅ | ? |
Metoda Neldera-Meada (metoda sympleksowa)
Algorytm Neldera-Meada jest najczęściej stosowaną metodą optymalizacji w programie OghmaNano – w rzeczywistości wszystkie opublikowane do 2024 roku prace wykorzystywały tę metodę. Ogólne wprowadzenie do tej metody można znaleźć tutaj: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. W praktyce algorytm ten jest niezawodny i nie wymaga obliczania gradientów, co czyni go odpowiednim do rozwiązywania złożonych problemów. Jego główne opcje konfiguracyjne to:
- Warunek zatrzymania: Algorytm zatrzymuje się, jeśli po określonej liczbie iteracji błąd nie zostaje usunięty.
- Wyłącz reset na danym poziomie: zapobiega ponownemu uruchomieniu algorytmu, gdy wartość błędu spadnie poniżej zdefiniowanego progu.
- Dopasowanie osiąga zbieżność: Określa poziom błędu, przy którym dopasowanie jest uznawane za zbieżne, a proces obliczeń zostaje zakończony.
- Początkowy mnożnik kroku algorytmu simplex: określa wielkość początkowej zmiany parametrów. Wartości większe niż 1,0 sprzyjają szerokiemu przeszukiwaniu przestrzeni parametrów; wartości mniejsze niż 1,0 utrzymują dopasowanie blisko początkowego przybliżenia. Ogólnie rzecz biorąc, wartość 2,0 można uznać za „dużą”, a 0,1 za „małą”.
- Włącz tworzenie migawek podczas dopasowywania: Domyślnie tworzenie migawek jest wyłączone, aby ograniczyć dostęp do dysku. Włączenie tej opcji powoduje, że migawki są zapisywane po każdym kroku, ale spowalnia to działanie.
- Liczba iteracji przed resetem algorytmu Simplex: określa, po ilu iteracjach algorytm Simplex jest resetowany. Resetowanie może pomóc w uniknięciu lokalnych minimów, ale może również oddalić rozwiązanie od optymalnego.
Główną zaletą metody Neldera–Meada jest jej prostota i niezawodność. Zasadniczo polega ona na „toczeniu kuli w dół zbocza” w kierunku obszaru o minimalnym błędzie, bez konieczności obliczania gradientu, co jest szczególnie przydatne w przypadku modeli, w których występują zakłócenia lub nieciągłości.
💡 Praktyczne wskazówki dotyczące stosowania metody Neldera-Meada.
- Zalecamy, aby w większości przypadków optymalizacji zaczynać od metody Neldera-Meada. Na inne metody minimalizacji należy przechodzić tylko wtedy, gdy proces optymalizacji nie prowadzi do rozwiązania lub gdy potrzebne są dodatkowe informacje statystyczne.
- Ta metoda była stosowana we wszystkich publikacjach OghmaNano, które ukazały się do 2024 roku, co potwierdza jej skuteczność i niezawodność jako punkt odniesienia dla zapewnienia powtarzalności wyników.
- Metoda Neldera-Meada może być stosunkowo wolna w przypadku problemów o dużej liczbie zmiennych (czyli gdy jednocześnie optymalizuje się wiele zmiennych).
- Należy zawsze ograniczać liczbę zmiennych, które są uwzględniane w modelu, do tych, które są absolutnie niezbędne – to zmniejsza złożoność modelu i poprawia jego stabilność.
- Najpierw uruchom pojedynczą iterację, aby sprawdzić, jak bardzo wynik jest wrażliwy na zmiany, zanim przystąpisz do pełnej, automatycznej optymalizacji.
Wyżarzanie termiczne
Wyżarzanie termiczne to stochastyczna metoda optymalizacji, inspirowana fizycznym procesem chłodzenia materiału od wysokiej do niskiej temperatury. W programie OghmaNano algorytm ten przeszukuje przestrzeń parametrów, którą definiują określone przez użytkownika zakresy zmiennych. Prawidłowe ustawienie tych zakresów jest kluczowe – algorytm minimalizacji nie będzie przeszukiwał obszarów poza nimi.
W praktyce metoda symulowanego wyżarzania często daje zaskakująco dobre wyniki i może być szybsza niż metoda Neldera-Meada w znajdowaniu akceptowalnego rozwiązania. Jednak ostateczne wyniki czasami są mniej precyzyjne lub „dopracowane”, i może być konieczne dodatkowe udoskonalenie za pomocą metody Neldera-Meada. Metoda symulowanego wyżarzania jest szczególnie przydatna do wychodzenia z lokalnych minimów i przeprowadzania globalnej eksploracji przestrzeni parametrów.
- Zapisuj dane co n kroków: zapisuje bieżący stan do pliku w określonych odstępach czasu.
- Współczynnik chłodzenia: określa, jak szybko spada symulowana „temperatura”. Proces chłodzenia odbywa się zgodnie z \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), przy czym uwzględniane są \(T_{\text{start}} = 300\,K\) i \(T_{\text{stop}} = 0\,K\).
- Etapy wyżarzania: liczba iteracji, w których system jest stopniowo schładzany od temperatury \(T_{\text{start}}\) do temperatury \(T_{\text{stop}}\).
💡 Praktyczne wskazówki dotyczące stosowania metody wyżarzania termicznego.
- Najlepiej stosować, gdy algorytm Neldera-Meada utknie w lokalnym minimum.
- Należy ostrożnie określić zakresy parametrów – algorytm nie będzie przeszukiwał obszarów poza tymi zakresami.
- Można oczekiwać szybszej konwergencji niż w przypadku metody Neldera–Meada, ale kosztem mniejszej dokładności ostatecznych wyników.
- Rozważ zastosowanie algorytmu Neldera-Meada po zakończeniu symulowanego wyżarzania, aby udoskonalić uzyskane rozwiązanie.
Newton
Metoda Newtona została uwzględniona w programie OghmaNano dla kompletności, ale rzadko jest to najlepszy wybór dla większości problemów optymalizacyjnych. Jako metoda minimalizacji oparta na gradiencie, wymaga ona obliczania pochodnych w każdym kroku. Chociaż w niektórych przypadkach, dla określonych, gładkich i dobrze zdefiniowanych problemów, może to sprawić, że będzie ona szybsza niż metoda Neldera-Meada, powoduje to również, że algorytm staje się wrażliwy: niewielkie błędy numeryczne w obliczaniu pochodnych mogą prowadzić do rozbieżności lub zatrzymania procesu dopasowywania.
W praktyce metoda Newtona jest bardzo wrażliwa na wartość początkową oraz na sposób skalowania zmiennych. Jeśli problem nie jest bardzo prosty i dobrze zdefiniowany, zbieżność jest często słaba. Z tego powodu zazwyczaj nie zaleca się stosowania tej metody jako głównej, ale może być przydatna jako narzędzie diagnostyczne lub do przeprowadzania eksperymentów w kontrolowanych warunkach.
💡 Praktyczne wskazówki dotyczące stosowania metody Newtona.
- Metodę Newtona należy stosować tylko do prostych, dobrze określonych problemów, w których dostępne są dobre przybliżenia początkowe.
- Upewnij się, że zakresy zmiennych są odpowiednio dobrane – nieodpowiednie ustawienia mogą prowadzić do rozbieżności.
- Jeśli metoda Newtona nie daje zadowalających rezultatów, należy zastosować metodę Neldera-Meada lub symulowane wyżarzanie.
- Newton najlepiej sprawdza się podczas testowania lub analizowania konkretnych przypadków, a nie w procesie wdrażania oprogramowania.
Metoda Monte Carlo oparta na łańcuchu Markowa (MCMC)
Metoda Monte Carlo oparta na łańcuchu Markowa (MCMC) to statystyczna metoda dopasowywania, która losowo pobiera próbki z przestrzeni parametrów, ale w taki sposób, że z czasem tworzy się prawidłowy rozkład prawdopodobieństwa. W przeciwieństwie do metod Neldera-Meada lub Newtona, które zwracają jeden zestaw parametrów stanowiący „najlepsze dopasowanie”, MCMC generuje rozkład rozwiązań, który pokazuje, jak prawdopodobne są różne wartości parametrów. Dzięki temu jest szczególnie przydatna do określania niepewności i identyfikowania korelacji między zmiennymi. W OghmaNano wprowadzono obsługę tej metody, ale nie została ona jeszcze dokładnie przetestowana.
Metoda Monte Carlo Hamiltona (HMC)
Metoda Hamiltonian Monte Carlo (HMC) rozwija koncepcję MCMC, wykorzystując informacje o gradientach do generowania bardziej efektywnych „skoków” w przestrzeni parametrów. Zamiast poruszać się losowo, HMC symuluje „ruch” cząstki w przestrzeni prawdopodobieństwa, kierowany przez gradienty, co może znacząco poprawić efektywność próbkowania w problemach wielowymiarowych. Podobnie jak MCMC, HMC generuje rozkład prawdopodobieństwa dla dopasowanych parametrów, a nie pojedyncze rozwiązanie. W OghmaNano wprowadzono obsługę tej metody, ale nie została ona jeszcze dokładnie przetestowana.
Próbnik „No-U-Turn” (NUTS)
No-U-Turn Sampler (NUTS) to adaptacyjna wersja algorytmu HMC, która automatycznie decyduje, kiedy zakończyć symulację w przestrzeni parametrów, aby uniknąć niepotrzebnych obliczeń lub powtarzania ścieżek. Dzięki temu NUTS jest łatwiejszy w obsłudze, ponieważ zmniejsza potrzebę ręcznego dostrajania parametrów algorytmu. NUTS jest powszechnie uważany za jedną z najbardziej wydajnych i niezawodnych metod estymacji bayesowskiej parametrów. W OghmaNano wprowadzono obsługę tego algorytmu, ale nie przeprowadzono jeszcze wystarczających testów, aby potwierdzić jego niezawodność.
👉 Następny krok: przejdź do sekcji Część C, aby zapoznać się z bardziej zaawansowanymi metodami dopasowywania.