

Tecniche di montaggio avanzateTecniche di montaggio avanzate
1. Scegliere il metodo di minimizzazione più appropriato1. Scegliere il metodo di minimizzazione più appropriato
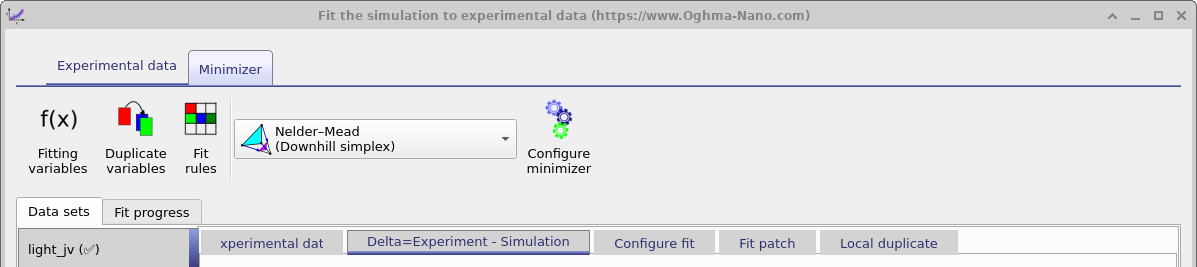
La barra degli strumenti «Minimizer» è dove si seleziona e si configura l’algoritmo che gestisce il processo di ottimizzazione. La scelta dell’algoritmo corretto può fare la differenza tra una convergenza rapida e stabile e un’ottimizzazione lenta o instabile. OghmaNano offre diversi algoritmi collaudati, ognuno con caratteristiche specifiche, che possono essere selezionati dal menu a tendina «Metodo di ottimizzazione».La barra degli strumenti «Minimizer» è dove si seleziona e si configura l’algoritmo che gestisce il processo di ottimizzazione. La scelta dell’algoritmo corretto può fare la differenza tra una convergenza rapida e stabile e un’ottimizzazione lenta o instabile. OghmaNano offre diversi algoritmi collaudati, ognuno con caratteristiche specifiche, che possono essere selezionati dal menu a tendina «Metodo di ottimizzazione».
In termini generali, gli algoritmi di ottimizzazione si possono suddividere in due categorie. La prima comprende i metodi basati sulla discesa o sul gradiente, che cercano di «far rotolare una palla lungo un pendio» fino a raggiungere l’errore minimo. Alcuni di questi richiedono il calcolo esplicito del gradiente, il che può essere oneroso e problematico per modelli complessi; altri non richiedono il calcolo del gradiente e sono generalmente più robusti. La seconda categoria comprende i metodi statistici, che non solo cercano la soluzione ottimale, ma forniscono anche una distribuzione di probabilità che indica il livello di confidenza e l’unicità della soluzione. Questi metodi richiedono una maggiore capacità di calcolo, ma possono fornire informazioni più approfondite sull’incertezza dei parametri.In termini generali, gli algoritmi di ottimizzazione si possono suddividere in due categorie. La prima comprende i metodi basati sulla discesa o sul gradiente, che cercano di «far rotolare una palla lungo un pendio» fino a raggiungere l’errore minimo. Alcuni di questi richiedono il calcolo esplicito del gradiente, il che può essere oneroso e problematico per modelli complessi; altri non richiedono il calcolo del gradiente e sono generalmente più robusti. La seconda categoria comprende i metodi statistici, che non solo cercano la soluzione ottimale, ma forniscono anche una distribuzione di probabilità che indica il livello di confidenza e l’unicità della soluzione. Questi metodi richiedono una maggiore capacità di calcolo, ma possono fornire informazioni più approfondite sull’incertezza dei parametri.
| MetodoMetodo | DiscesaDiscesa | GradienteGradiente | StatisticoStatistico | CommentoCommento |
|---|---|---|---|---|
| Metodo di Nelder-MeadMetodo di Nelder-Mead | ✅✅ | ❌❌ | ❌❌ | Robusto, affidabile e con prestazioni costanti.Robusto, affidabile e con prestazioni costanti. |
| NewtonNewton | ✅✅ | ✅✅ | ❌❌ | Fragile, a volte rapido.Fragile, a volte rapido. |
| Ricottura termicaRicottura termica | ❌❌ | ❌❌ | ✅✅ | Sorprendentemente buono.Sorprendentemente buono. |
| Catena di Markov Monte CarloCatena di Markov Monte Carlo | ❌❌ | ❌❌ | ✅✅ | ?? |
| HMCHMC | ❌❌ | ❌❌ | ✅✅ | ?? |
Metodo di Nelder-Mead (o metodo del simplesso discendente)Metodo di Nelder-Mead (o metodo del simplesso discendente)
L’algoritmo del simplesso di Nelder–Mead è il metodo di ottimizzazione più utilizzato in OghmaNano; infatti, tutti gli articoli pubblicati fino al 2024 si sono basati su questo algoritmo. Un’introduzione generale al metodo è disponibile qui: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. In pratica, questo algoritmo di minimizzazione è robusto e non richiede il calcolo dei gradienti, il che lo rende particolarmente adatto a problemi complessi. Le sue principali opzioni di configurazione sono:L’algoritmo del simplesso di Nelder–Mead è il metodo di ottimizzazione più utilizzato in OghmaNano; infatti, tutti gli articoli pubblicati fino al 2024 si sono basati su questo algoritmo. Un’introduzione generale al metodo è disponibile qui: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. In pratica, questo algoritmo di minimizzazione è robusto e non richiede il calcolo dei gradienti, il che lo rende particolarmente adatto a problemi complessi. Le sue principali opzioni di configurazione sono:
- Numero massimo di iterazioni: interrompe l’esecuzione dell’algoritmo se l’errore non diminuisce dopo il numero di iterazioni specificato.Numero massimo di iterazioni: interrompe l’esecuzione dell’algoritmo se l’errore non diminuisce dopo il numero di iterazioni specificato.
- Disattiva il ripristino al livello specificato: impedisce all’algoritmo di riavviarsi una volta che l’errore è sceso al di sotto della soglia definita.Disattiva il ripristino al livello specificato: impedisce all’algoritmo di riavviarsi una volta che l’errore è sceso al di sotto della soglia definita.
- Convergenza ottimale: definisce il livello di errore a partire dal quale si considera che l’adattamento sia completo e l’esecuzione termina.Convergenza ottimale: definisce il livello di errore a partire dal quale si considera che l’adattamento sia completo e l’esecuzione termina.
- Moltiplicatore per il primo passo dell’algoritmo simplex: definisce l’ampiezza della perturbazione iniziale dei parametri. Valori superiori a 1,0 favoriscono un’esplorazione più ampia dello spazio dei parametri; valori inferiori a 1,0 mantengono l’adattamento vicino alla stima iniziale. In generale, 2,0 può essere considerato un valore «elevato» e 0,1 un valore «piccolo».Moltiplicatore per il primo passo dell’algoritmo simplex: definisce l’ampiezza della perturbazione iniziale dei parametri. Valori superiori a 1,0 favoriscono un’esplorazione più ampia dello spazio dei parametri; valori inferiori a 1,0 mantengono l’adattamento vicino alla stima iniziale. In generale, 2,0 può essere considerato un valore «elevato» e 0,1 un valore «piccolo».
- Abilita gli snapshot durante l’adattamento: per impostazione predefinita, gli snapshot sono disabilitati per ridurre l’accesso al disco. Attivando questa opzione, si forza il salvataggio degli snapshot ad ogni passaggio, ma ciò rallenta le prestazioni.Abilita gli snapshot durante l’adattamento: per impostazione predefinita, gli snapshot sono disabilitati per ridurre l’accesso al disco. Attivando questa opzione, si forza il salvataggio degli snapshot ad ogni passaggio, ma ciò rallenta le prestazioni.
- Passaggi per il ripristino del metodo del simplesso: indica quanti passaggi vengono eseguiti prima del ripristino del metodo del simplesso. Il ripristino può aiutare a superare i minimi locali, ma potrebbe anche allontanare la soluzione dalla convergenza.Passaggi per il ripristino del metodo del simplesso: indica quanti passaggi vengono eseguiti prima del ripristino del metodo del simplesso. Il ripristino può aiutare a superare i minimi locali, ma potrebbe anche allontanare la soluzione dalla convergenza.
Il principale vantaggio dell’algoritmo di Nelder–Mead risiede nella sua semplicità e affidabilità. Dal punto di vista concettuale, esso «fa rotolare una sfera lungo il pendio» verso la superficie di errore minima, senza richiedere il calcolo del gradiente, il che risulta particolarmente utile per modelli rumorosi o discontinui.Il principale vantaggio dell’algoritmo di Nelder–Mead risiede nella sua semplicità e affidabilità. Dal punto di vista concettuale, esso «fa rotolare una sfera lungo il pendio» verso la superficie di errore minima, senza richiedere il calcolo del gradiente, il che risulta particolarmente utile per modelli rumorosi o discontinui.
💡 Consigli utili per l’utilizzo dell’algoritmo di Nelder–Mead💡 Consigli utili per l’utilizzo dell’algoritmo di Nelder–Mead
- Per la maggior parte dei problemi di ottimizzazione, consigliamo di iniziare con l’algoritmo di Nelder–Mead. Si consiglia di utilizzare altri algoritmi di minimizzazione solo in caso di mancata convergenza o qualora si necessitino informazioni statistiche più approfondite.Per la maggior parte dei problemi di ottimizzazione, consigliamo di iniziare con l’algoritmo di Nelder–Mead. Si consiglia di utilizzare altri algoritmi di minimizzazione solo in caso di mancata convergenza o qualora si necessitino informazioni statistiche più approfondite.
- Questo metodo è stato utilizzato in tutti gli articoli pubblicati da OghmaNano fino al 2024, il che ne dimostra l’efficacia e l’affidabilità come punto di riferimento per garantire la riproducibilità dei risultati.Questo metodo è stato utilizzato in tutti gli articoli pubblicati da OghmaNano fino al 2024, il che ne dimostra l’efficacia e l’affidabilità come punto di riferimento per garantire la riproducibilità dei risultati.
- L’algoritmo di Nelder–Mead può risultare lento quando applicato a problemi con un elevato numero di variabili (ovvero, quando si devono ottimizzare contemporaneamente molte variabili).L’algoritmo di Nelder–Mead può risultare lento quando applicato a problemi con un elevato numero di variabili (ovvero, quando si devono ottimizzare contemporaneamente molte variabili).
- Ridurre sempre al minimo il numero di variabili da adattare, mantenendo solo quelle strettamente necessarie: in questo modo si diminuisce la dimensionalità e si migliora la convergenza.Ridurre sempre al minimo il numero di variabili da adattare, mantenendo solo quelle strettamente necessarie: in questo modo si diminuisce la dimensionalità e si migliora la convergenza.
- Eseguire innanzitutto una singola iterazione per verificare la sensibilità dei parametri prima di procedere con l’esecuzione completa e automatica dell’algoritmo di ottimizzazione.Eseguire innanzitutto una singola iterazione per verificare la sensibilità dei parametri prima di procedere con l’esecuzione completa e automatica dell’algoritmo di ottimizzazione.
Ricottura termicaRicottura termica
La ricottura termica è un metodo di ottimizzazione stocastica ispirato al processo fisico di raffreddamento di un materiale, portandolo da una temperatura elevata a una temperatura più bassa. In OghmaNano, questo algoritmo esplora lo spazio dei parametri definito dai limiti variabili che si specificano. Impostare correttamente tali limiti è fondamentale: l’algoritmo di minimizzazione non effettuerà ricerche al di fuori di essi.La ricottura termica è un metodo di ottimizzazione stocastica ispirato al processo fisico di raffreddamento di un materiale, portandolo da una temperatura elevata a una temperatura più bassa. In OghmaNano, questo algoritmo esplora lo spazio dei parametri definito dai limiti variabili che si specificano. Impostare correttamente tali limiti è fondamentale: l’algoritmo di minimizzazione non effettuerà ricerche al di fuori di essi.
Nella pratica, il processo di ricottura termica spesso si rivela sorprendentemente efficace e può essere più rapido dell’algoritmo di Nelder–Mead nell’individuare una soluzione accettabile. Tuttavia, i risultati finali a volte sono meno precisi o «rifiniti», e potrebbe essere necessario un ulteriore affinamento con l’algoritmo di Nelder–Mead. La ricottura termica è particolarmente utile per superare i minimi locali ed eseguire un’esplorazione globale dello spazio dei parametri.Nella pratica, il processo di ricottura termica spesso si rivela sorprendentemente efficace e può essere più rapido dell’algoritmo di Nelder–Mead nell’individuare una soluzione accettabile. Tuttavia, i risultati finali a volte sono meno precisi o «rifiniti», e potrebbe essere necessario un ulteriore affinamento con l’algoritmo di Nelder–Mead. La ricottura termica è particolarmente utile per superare i minimi locali ed eseguire un’esplorazione globale dello spazio dei parametri.
- Salva lo stato attuale su disco ogni n passaggi: consente di salvare lo stato corrente a intervalli specifici.Salva lo stato attuale su disco ogni n passaggi: consente di salvare lo stato corrente a intervalli specifici.
- Costante di raffreddamento: regola la velocità con cui la «temperatura» simulata diminuisce. Il raffreddamento segue la formula \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), dove \(T_{\text{start}} = 300\,K\) e \(T_{\text{stop}} = 0\,K\).Costante di raffreddamento: regola la velocità con cui la «temperatura» simulata diminuisce. Il raffreddamento segue la formula \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), dove \(T_{\text{start}} = 300\,K\) e \(T_{\text{stop}} = 0\,K\).
- Fasi di ricottura: numero di iterazioni utilizzate per raffreddare il sistema da \(T_{\text{start}}\) a \(T_{\text{stop}}\).Fasi di ricottura: numero di iterazioni utilizzate per raffreddare il sistema da \(T_{\text{start}}\) a \(T_{\text{stop}}\).
💡 Consigli per l’utilizzo della ricottura termica💡 Consigli per l’utilizzo della ricottura termica
- È più efficace quando l’algoritmo di Nelder–Mead si blocca in un minimo locale.È più efficace quando l’algoritmo di Nelder–Mead si blocca in un minimo locale.
- Definisci con attenzione i limiti dei parametri: l’algoritmo non effettuerà ricerche al di fuori di tali limiti.Definisci con attenzione i limiti dei parametri: l’algoritmo non effettuerà ricerche al di fuori di tali limiti.
- Si prevede una convergenza più rapida rispetto al metodo di Nelder–Mead, ma con risultati finali meno precisi.Si prevede una convergenza più rapida rispetto al metodo di Nelder–Mead, ma con risultati finali meno precisi.
- Valutate la possibilità di utilizzare l’algoritmo di Nelder–Mead in seguito, per ottimizzare ulteriormente la soluzione ottenuta con il metodo di simulazione.Valutate la possibilità di utilizzare l’algoritmo di Nelder–Mead in seguito, per ottimizzare ulteriormente la soluzione ottenuta con il metodo di simulazione.
NewtonNewton
Il metodo di Newton è incluso in OghmaNano per completezza, ma raramente rappresenta la scelta migliore per la maggior parte dei problemi di ottimizzazione. Essendo un metodo di minimizzazione basato sul gradiente, richiede il calcolo delle derivate ad ogni passo. Sebbene in alcuni casi ciò possa renderlo più veloce del metodo di Nelder–Mead per problemi specifici, ben definiti e con una funzione continua, rende anche l’algoritmo più suscettibile a errori: piccoli errori numerici nel calcolo delle derivate possono causare la divergenza o l’arresto dell’ottimizzazione.Il metodo di Newton è incluso in OghmaNano per completezza, ma raramente rappresenta la scelta migliore per la maggior parte dei problemi di ottimizzazione. Essendo un metodo di minimizzazione basato sul gradiente, richiede il calcolo delle derivate ad ogni passo. Sebbene in alcuni casi ciò possa renderlo più veloce del metodo di Nelder–Mead per problemi specifici, ben definiti e con una funzione continua, rende anche l’algoritmo più suscettibile a errori: piccoli errori numerici nel calcolo delle derivate possono causare la divergenza o l’arresto dell’ottimizzazione.
Nella pratica, il metodo di Newton è molto sensibile alla stima iniziale e alla scala delle variabili. A meno che il problema non sia molto semplice e ben definito, la convergenza è spesso scarsa. Per questi motivi, in genere non è consigliabile utilizzarlo come metodo principale, ma può essere utile come strumento diagnostico o per esperimenti in contesti controllati.Nella pratica, il metodo di Newton è molto sensibile alla stima iniziale e alla scala delle variabili. A meno che il problema non sia molto semplice e ben definito, la convergenza è spesso scarsa. Per questi motivi, in genere non è consigliabile utilizzarlo come metodo principale, ma può essere utile come strumento diagnostico o per esperimenti in contesti controllati.
💡 Consigli per l’utilizzo del metodo di Newton💡 Consigli per l’utilizzo del metodo di Newton
- Utilizzate il metodo di Newton solo per risolvere problemi di piccole dimensioni e con funzioni continue, per i quali siano disponibili delle buone stime iniziali.Utilizzate il metodo di Newton solo per risolvere problemi di piccole dimensioni e con funzioni continue, per i quali siano disponibili delle buone stime iniziali.
- Assicurarsi che gli intervalli delle variabili siano adeguatamente definiti: una definizione inadeguata può causare divergenze.Assicurarsi che gli intervalli delle variabili siano adeguatamente definiti: una definizione inadeguata può causare divergenze.
- Se l’algoritmo di Newton non riesce a convergere, si può ricorrere all’algoritmo di Nelder–Mead o alla tecnica di ricottura simulata.Se l’algoritmo di Newton non riesce a convergere, si può ricorrere all’algoritmo di Nelder–Mead o alla tecnica di ricottura simulata.
- Utilizzate Newton principalmente per effettuare test o per analizzare casi specifici, non per l’implementazione in fase di produzione.Utilizzate Newton principalmente per effettuare test o per analizzare casi specifici, non per l’implementazione in fase di produzione.
Catena di Markov Monte Carlo (CMMC)Catena di Markov Monte Carlo (CMMC)
La catena di Markov Monte Carlo (MCMC) è un metodo statistico di ottimizzazione che campiona lo spazio dei parametri in modo casuale, ma in modo tale da costruire nel tempo la corretta distribuzione di probabilità. A differenza dei metodi di Nelder–Mead o di Newton, che restituiscono un singolo insieme di parametri che rappresenta la soluzione «migliore», la MCMC produce una distribuzione di soluzioni che indica la probabilità di diversi valori dei parametri. Questo la rende particolarmente efficace per quantificare l’incertezza e identificare le correlazioni tra le variabili. In OghmaNano, è stata implementata una funzione di supporto, ma non è stata ancora sottoposta a test approfonditi.La catena di Markov Monte Carlo (MCMC) è un metodo statistico di ottimizzazione che campiona lo spazio dei parametri in modo casuale, ma in modo tale da costruire nel tempo la corretta distribuzione di probabilità. A differenza dei metodi di Nelder–Mead o di Newton, che restituiscono un singolo insieme di parametri che rappresenta la soluzione «migliore», la MCMC produce una distribuzione di soluzioni che indica la probabilità di diversi valori dei parametri. Questo la rende particolarmente efficace per quantificare l’incertezza e identificare le correlazioni tra le variabili. In OghmaNano, è stata implementata una funzione di supporto, ma non è stata ancora sottoposta a test approfonditi.
Metodo Monte Carlo hamiltoniano (HMC)Metodo Monte Carlo hamiltoniano (HMC)
L’algoritmo Hamiltonian Monte Carlo (HMC) amplia il concetto di MCMC sfruttando le informazioni sul gradiente per proporre transizioni più efficienti nello spazio dei parametri. Invece di muoversi in modo casuale, HMC simula il «movimento» di una particella attraverso il paesaggio di verosimiglianza, guidato dai gradienti, il che può migliorare notevolmente l’efficienza del campionamento in problemi ad alta dimensionalità. Come MCMC, HMC genera una distribuzione di probabilità sui parametri stimati, anziché una singola soluzione. In OghmaNano, è stata implementata una funzione di supporto, ma non è stata ancora sottoposta a test approfonditi.L’algoritmo Hamiltonian Monte Carlo (HMC) amplia il concetto di MCMC sfruttando le informazioni sul gradiente per proporre transizioni più efficienti nello spazio dei parametri. Invece di muoversi in modo casuale, HMC simula il «movimento» di una particella attraverso il paesaggio di verosimiglianza, guidato dai gradienti, il che può migliorare notevolmente l’efficienza del campionamento in problemi ad alta dimensionalità. Come MCMC, HMC genera una distribuzione di probabilità sui parametri stimati, anziché una singola soluzione. In OghmaNano, è stata implementata una funzione di supporto, ma non è stata ancora sottoposta a test approfonditi.
Selezione di brani a tema «vietato fare inversione» (NUTS)Selezione di brani a tema «vietato fare inversione» (NUTS)
Il metodo No-U-Turn Sampler (NUTS) è una variante adattiva dell’algoritmo HMC che decide automaticamente quando interrompere una traiettoria nello spazio dei parametri, al fine di evitare calcoli inutili o il ripetuto attraversamento degli stessi percorsi. Questo rende NUTS più facile da usare, poiché riduce la necessità di regolare manualmente i parametri dell’algoritmo. NUTS è ampiamente considerato uno dei metodi più efficienti e affidabili per la stima bayesiana dei parametri. In OghmaNano, è stata implementata la funzionalità di supporto, ma non è stata ancora sottoposta a test approfonditi.Il metodo No-U-Turn Sampler (NUTS) è una variante adattiva dell’algoritmo HMC che decide automaticamente quando interrompere una traiettoria nello spazio dei parametri, al fine di evitare calcoli inutili o il ripetuto attraversamento degli stessi percorsi. Questo rende NUTS più facile da usare, poiché riduce la necessità di regolare manualmente i parametri dell’algoritmo. NUTS è ampiamente considerato uno dei metodi più efficienti e affidabili per la stima bayesiana dei parametri. In OghmaNano, è stata implementata la funzionalità di supporto, ma non è stata ancora sottoposta a test approfonditi.