

Täiustatud paigaldustehnikadTäiustatud paigaldustehnikad
1. Õige minimeerija valimine1. Õige minimeerija valimine
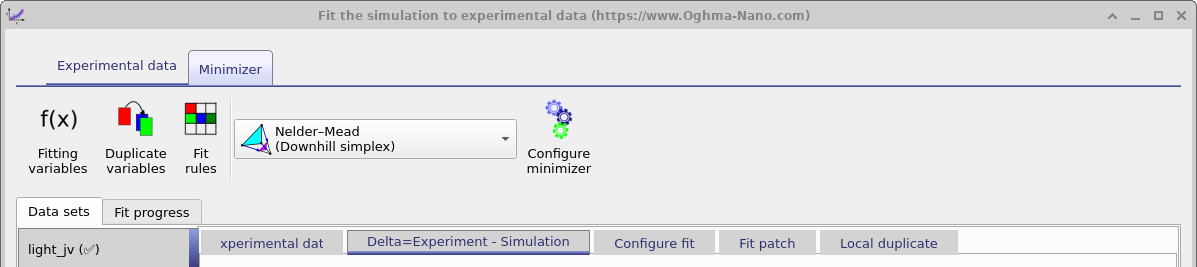
Minimeerimisribal valite ja konfigureerite algoritmi, mis juhib sobitusprotsessi. Õige minimeerimisalgoritmi valimine võib olla otsustav, tagades kiire ja stabiilse tulemuse või aeglase ja ebakindla sobituse. OghmaNano pakub mitmeid hästi toimivaid algoritme, millest igaühel on erinevad eelised, ja need on valitavad jaotises „Sobitusmeetod”.Minimeerimisribal valite ja konfigureerite algoritmi, mis juhib sobitusprotsessi. Õige minimeerimisalgoritmi valimine võib olla otsustav, tagades kiire ja stabiilse tulemuse või aeglase ja ebakindla sobituse. OghmaNano pakub mitmeid hästi toimivaid algoritme, millest igaühel on erinevad eelised, ja need on valitavad jaotises „Sobitusmeetod”.
Üldiselt võib öelda, et sobivusalgoritmid jagunevad kahte põhikategooriasse. Esimene neist on laskumismeetod või gradientpõhine meetod, mis püüab „veeretada palli mäest alla”, kuni see jõuab minimaalsele väärtusele. Mõned neist meetoditest nõuavad eksplitsiitset gradienti arvutamist, mis võib olla keeruliste mudelite puhul kulukas ja ebakindel; teised on gradientivabad ja tavaliselt robustsemad. Teine kategooria on statistilised meetodid, mis ei otsi ainult parimat sobivust, vaid pakuvad ka tõenäosusjaotust, mis näitab lahenduse usaldusväärsust ja ainulaadsust. Need meetodid on arvutuslikult nõudlikumad, kuid võivad anda põhjalikuma ülevaate parameetrite määramatusest.Üldiselt võib öelda, et sobivusalgoritmid jagunevad kahte põhikategooriasse. Esimene neist on laskumismeetod või gradientpõhine meetod, mis püüab „veeretada palli mäest alla”, kuni see jõuab minimaalsele väärtusele. Mõned neist meetoditest nõuavad eksplitsiitset gradienti arvutamist, mis võib olla keeruliste mudelite puhul kulukas ja ebakindel; teised on gradientivabad ja tavaliselt robustsemad. Teine kategooria on statistilised meetodid, mis ei otsi ainult parimat sobivust, vaid pakuvad ka tõenäosusjaotust, mis näitab lahenduse usaldusväärsust ja ainulaadsust. Need meetodid on arvutuslikult nõudlikumad, kuid võivad anda põhjalikuma ülevaate parameetrite määramatusest.
| MeetodMeetod | AllamägiAllamägi | GradientGradient | StatistilineStatistiline | KommentaarKommentaar |
|---|---|---|---|---|
| Nelderi-Meadi meetodNelderi-Meadi meetod | ✅✅ | ❌❌ | ❌❌ | Vastupidav, aeglane, usaldusväärneVastupidav, aeglane, usaldusväärne |
| NewtonNewton | ✅✅ | ✅✅ | ❌❌ | Habras, vahel kiire.Habras, vahel kiire. |
| Termiline lõõmutamineTermiline lõõmutamine | ❌❌ | ❌❌ | ✅✅ | Üllatavalt heaÜllatavalt hea |
| Markovi ahelate Monte Carlo meetodMarkovi ahelate Monte Carlo meetod | ❌❌ | ❌❌ | ✅✅ | ?? |
| HMCHMC | ❌❌ | ❌❌ | ✅✅ | ?? |
Nelderi–Meadi meetod (Simplex-meetod)Nelderi–Meadi meetod (Simplex-meetod)
Nelder–Meadi simpleksalgoritm on OghmaNano’s kõige laialdasemalt kasutatav meetod – tegelikult on kõik kuni 2024. aastani avaldatud teadusartiklid sellele tuginenud. Meetodi üldine kirjeldus on leitav siit: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. Praktikas on see minimeerimismeetod töökindel ega nõua gradientide kasutamist, mistõttu sobib see hästi keeruliste probleemide lahendamiseks. Selle peamised konfiguratsioonivalikud on:Nelder–Meadi simpleksalgoritm on OghmaNano’s kõige laialdasemalt kasutatav meetod – tegelikult on kõik kuni 2024. aastani avaldatud teadusartiklid sellele tuginenud. Meetodi üldine kirjeldus on leitav siit: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. Praktikas on see minimeerimismeetod töökindel ega nõua gradientide kasutamist, mistõttu sobib see hästi keeruliste probleemide lahendamiseks. Selle peamised konfiguratsioonivalikud on:
- Peatused: peatab iteratsioonide tsükli, kui määratud arvu iteratsioonide järel viga ei parane.Peatused: peatab iteratsioonide tsükli, kui määratud arvu iteratsioonide järel viga ei parane.
- Keelake tasemel taastamine: see takistab algoritmi taaskäivitamist, kui viga on langenud alla määratud piirväärtuse.Keelake tasemel taastamine: see takistab algoritmi taaskäivitamist, kui viga on langenud alla määratud piirväärtuse.
- Optimaalne lähenemine: määrab veapiiri, mille korral loetakse, et lähenemine on saavutatud ja arvutuste käik lõpetatakse.Optimaalne lähenemine: määrab veapiiri, mille korral loetakse, et lähenemine on saavutatud ja arvutuste käik lõpetatakse.
- Alusta lihtsamate sammude kordaja abil: määrab esialgse parameetri muutmise suuruse. Väärtused, mis on suuremad kui 1,0, soodustavad parameetriruumi laialdast uurimist; väärtused, mis on väiksemad kui 1,0, hoiavad sobivuse esialgse hinnangu lähedal. Üldiselt võib öelda, et 2,0 on „suur” ja 0,1 on „väike”.Alusta lihtsamate sammude kordaja abil: määrab esialgse parameetri muutmise suuruse. Väärtused, mis on suuremad kui 1,0, soodustavad parameetriruumi laialdast uurimist; väärtused, mis on väiksemad kui 1,0, hoiavad sobivuse esialgse hinnangu lähedal. Üldiselt võib öelda, et 2,0 on „suur” ja 0,1 on „väike”.
- Luba pildistamine kohandamisfaasist: Vaikimisi on pildistamine keelatud, et vähendada andmekandja kasutamist. Selle funktsiooni sisselülitamine tagab, et pildid salvestatakse igas etapis, kuid see võib aeglustada toimimist.Luba pildistamine kohandamisfaasist: Vaikimisi on pildistamine keelatud, et vähendada andmekandja kasutamist. Selle funktsiooni sisselülitamine tagab, et pildid salvestatakse igas etapis, kuid see võib aeglustada toimimist.
- Simplex-meetodi taaskäivitamise sammud: määrab, mitu sammu tehakse enne simplex-meetodi taaskäivitamist. Taaskäivitamise abil on võimalik vältida kohalikke miinimumpunkte, kuid see võib samas ka viia lahenduse kaugemale optimaalsest punktist.Simplex-meetodi taaskäivitamise sammud: määrab, mitu sammu tehakse enne simplex-meetodi taaskäivitamist. Taaskäivitamise abil on võimalik vältida kohalikke miinimumpunkte, kuid see võib samas ka viia lahenduse kaugemale optimaalsest punktist.
Nelder–Meadi peamine eelis on selle lihtsus ja töökindlus. Põhimõtteliselt „veeretab see palli allamäge“, liikudes minimaalse vea poole, ilma et oleks vaja arvutada gradienti. See on eriti kasulik müra või katkendlike omadustega mudelite puhul.Nelder–Meadi peamine eelis on selle lihtsus ja töökindlus. Põhimõtteliselt „veeretab see palli allamäge“, liikudes minimaalse vea poole, ilma et oleks vaja arvutada gradienti. See on eriti kasulik müra või katkendlike omadustega mudelite puhul.
💡 Praktilised nõuanded Nelder–Meadi meetodi kasutamiseks.💡 Praktilised nõuanded Nelder–Meadi meetodi kasutamiseks.
- Soovitame enamiku optimeerimisülesannete korral alustada Nelder–Meadi meetodist. Muudele meetoditele tuleks üle minna ainult siis, kui esineb probleeme lähenemisega või kui on vaja statistilist analüüsi.Soovitame enamiku optimeerimisülesannete korral alustada Nelder–Meadi meetodist. Muudele meetoditele tuleks üle minna ainult siis, kui esineb probleeme lähenemisega või kui on vaja statistilist analüüsi.
- Seda meetodit kasutati kõigis OghmaNano poolt kuni 2024. aastani avaldatud teadusartiklites, mistõttu on see tõestatud ja usaldusväärne alus tulemuste reprodutseerimiseks.Seda meetodit kasutati kõigis OghmaNano poolt kuni 2024. aastani avaldatud teadusartiklites, mistõttu on see tõestatud ja usaldusväärne alus tulemuste reprodutseerimiseks.
- Nelder–Meadi meetod võib olla aeglane, kui tegemist on suure hulga muutujatega (st kui üritatakse korraga leida optimaalne lahendus paljude muutujate jaoks).Nelder–Meadi meetod võib olla aeglane, kui tegemist on suure hulga muutujatega (st kui üritatakse korraga leida optimaalne lahendus paljude muutujate jaoks).
- Püüa alati piirata kohandatavate muutujate arvu ainult nende vajalikega – see vähendab mõõtmete arvu ja parandab lähenemist.Püüa alati piirata kohandatavate muutujate arvu ainult nende vajalikega – see vähendab mõõtmete arvu ja parandab lähenemist.
- Esmalt viige läbi üks katse, et kontrollida, kui tundlik süsteem on, enne kui jätkate täieliku automatiseeritud kalibreerimisega.Esmalt viige läbi üks katse, et kontrollida, kui tundlik süsteem on, enne kui jätkate täieliku automatiseeritud kalibreerimisega.
Termiline lõõmutamineTermiline lõõmutamine
Termiline lõõmutamine on stohhastiline optimeerimismeetod, mis on inspireeritud füüsikalisest protsessist, kus materjali temperatuur alandatakse kõrgest tasemest madalamale. OghmaNano süsteemis uurib see algoritm parameetriruumi, mille määrab kasutaja poolt määratud muutujate piir. Nende piiride korrektne seadistamine on oluline – minimeerija ei otsi väljaspool neid piire.Termiline lõõmutamine on stohhastiline optimeerimismeetod, mis on inspireeritud füüsikalisest protsessist, kus materjali temperatuur alandatakse kõrgest tasemest madalamale. OghmaNano süsteemis uurib see algoritm parameetriruumi, mille määrab kasutaja poolt määratud muutujate piir. Nende piiride korrektne seadistamine on oluline – minimeerija ei otsi väljaspool neid piire.
Praktikas on termiline lõõmutamine sageli üllatavalt tõhus ja võib olla isegi kiirem kui Nelder–Meadi meetod, kui otsitakse sobivat lahendust. Kuid lõpptulemused võivad mõnikord olla vähem täpsed või „viimistletud” ning võib olla vajalik täiendav täpsustamine Nelder–Meadi meetodiga. Termiline lõõmutamine on eriti kasulik, kui on vaja vabaneda lokaalsetest miinimumitest ja teha parameetriruumi laiem uuring.Praktikas on termiline lõõmutamine sageli üllatavalt tõhus ja võib olla isegi kiirem kui Nelder–Meadi meetod, kui otsitakse sobivat lahendust. Kuid lõpptulemused võivad mõnikord olla vähem täpsed või „viimistletud” ning võib olla vajalik täiendav täpsustamine Nelder–Meadi meetodiga. Termiline lõõmutamine on eriti kasulik, kui on vaja vabaneda lokaalsetest miinimumitest ja teha parameetriruumi laiem uuring.
- Salvesta vahepealne seisund iga n sammu järel: salvestab praeguse oleku kettale määratud intervalliga.Salvesta vahepealne seisund iga n sammu järel: salvestab praeguse oleku kettale määratud intervalliga.
- Jahtumisconstandil määratakse, kui kiiresti simuleeritud „temperatuur” langeb. Jahtumine toimub vastavalt valemile \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), kus \(T_{\text{start}} = 300\,K\) ja \(T_{\text{stop}} = 0\,K\).Jahtumisconstandil määratakse, kui kiiresti simuleeritud „temperatuur” langeb. Jahtumine toimub vastavalt valemile \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), kus \(T_{\text{start}} = 300\,K\) ja \(T_{\text{stop}} = 0\,K\).
- Aastakäigu etapid: korduste arv, mida kasutatakse süsteemi jahutamiseks temperatuurilt \(T_{\text{start}}\) temperatuurini \(T_{\text{stop}}\).Aastakäigu etapid: korduste arv, mida kasutatakse süsteemi jahutamiseks temperatuurilt \(T_{\text{start}}\) temperatuurini \(T_{\text{stop}}\).
💡 Soovitused termilise lõõmutusprotsessi kasutamiseks💡 Soovitused termilise lõõmutusprotsessi kasutamiseks
- Seda meetodit on kõige parem kasutada siis, kui Nelder–Meadi meetod jääb kohalikku miinimumi kinni.Seda meetodit on kõige parem kasutada siis, kui Nelder–Meadi meetod jääb kohalikku miinimumi kinni.
- Määra parameetrite piirväärtused hoolikalt – algoritm ei otsi väljaspool neid piire.Määra parameetrite piirväärtused hoolikalt – algoritm ei otsi väljaspool neid piire.
- Oota, et see meetod läheneb lahendusele kiiremini kui Nelder–Meadi meetod, kuid lõpptulemused võivad olla vähem täpsed.Oota, et see meetod läheneb lahendusele kiiremini kui Nelder–Meadi meetod, kuid lõpptulemused võivad olla vähem täpsed.
- Kaaluge Nelder–Meadi meetodi kasutamist pärast seda, et saada simuleeritud annealingu abil leitud lahendusele täpsem vorm.Kaaluge Nelder–Meadi meetodi kasutamist pärast seda, et saada simuleeritud annealingu abil leitud lahendusele täpsem vorm.
NewtonNewton
Newtoni meetod on OghmaNano tarkvarapaketti lisatud täielikkuse huvides, kuid see ei ole enamasti parim lahendus enamiku sobivusprobleemide jaoks. Kuna see on gradientpõhine minimeerimismeetod, nõuab see, et iga sammu korral arvutataks tuletised. Kuigi see võib mõnikord muuta selle teatud siledate ja hästi käituvate probleemide korral kiiremaks kui Nelder–Meadi meetod, muudab see algoritmi ka tundlikuks: väiksed arvutusvead tuletiste arvutamisel võivad põhjustada sobivuse häirimist või peatada protsessi.Newtoni meetod on OghmaNano tarkvarapaketti lisatud täielikkuse huvides, kuid see ei ole enamasti parim lahendus enamiku sobivusprobleemide jaoks. Kuna see on gradientpõhine minimeerimismeetod, nõuab see, et iga sammu korral arvutataks tuletised. Kuigi see võib mõnikord muuta selle teatud siledate ja hästi käituvate probleemide korral kiiremaks kui Nelder–Meadi meetod, muudab see algoritmi ka tundlikuks: väiksed arvutusvead tuletiste arvutamisel võivad põhjustada sobivuse häirimist või peatada protsessi.
Praktikas on Newtoni meetod väga tundlik esialgse ligikaudse väärtuse ja muutujate skaleerimise suhtes. Kui probleem ei ole väga lihtne ja hästi määratletud, on lähenemine sageli ebatäpne. Seetõttu ei ole seda meetodit üldiselt soovitatav kasutada peamise meetodina, kuid see võib olla kasulik diagnostikavahendina või kontrollitud tingimustes eksperimenteerimiseks.Praktikas on Newtoni meetod väga tundlik esialgse ligikaudse väärtuse ja muutujate skaleerimise suhtes. Kui probleem ei ole väga lihtne ja hästi määratletud, on lähenemine sageli ebatäpne. Seetõttu ei ole seda meetodit üldiselt soovitatav kasutada peamise meetodina, kuid see võib olla kasulik diagnostikavahendina või kontrollitud tingimustes eksperimenteerimiseks.
💡 Nõuanded Newtoni meetodi kasutamiseks💡 Nõuanded Newtoni meetodi kasutamiseks
- Kasutage Newtoni meetodit ainult väikeste ja lihtsate probleemide korral, kus on olemas head esialgsed ligikaudsed lahendused.Kasutage Newtoni meetodit ainult väikeste ja lihtsate probleemide korral, kus on olemas head esialgsed ligikaudsed lahendused.
- Veenduge, et muutujate vahemikud oleksid sobivalt määratud – ebasobiv määrang võib põhjustada erinevusi.Veenduge, et muutujate vahemikud oleksid sobivalt määratud – ebasobiv määrang võib põhjustada erinevusi.
- Kui Newtoni meetod ei anna soovitud tulemust, kasutage Nelder–Meadi või termilist annealingut.Kui Newtoni meetod ei anna soovitud tulemust, kasutage Nelder–Meadi või termilist annealingut.
- Kasutage Newtonit peamiselt konkreetsete stsenaariumide testimiseks või uurimiseks, mitte aga lõpptoote valmistamiseks.Kasutage Newtonit peamiselt konkreetsete stsenaariumide testimiseks või uurimiseks, mitte aga lõpptoote valmistamiseks.
Markovi ahelate Monte Carlo meetod (MCMC)Markovi ahelate Monte Carlo meetod (MCMC)
Markovi ahelate Monte Carlo (MCMC) on statistiline meetod, mida kasutatakse parameetrite määramiseks. See meetod valib parameetriruumist juhuslikult väärtusi, kuid seda tehes tagab see, et aja jooksul tekib õige tõenäosusjaotus. Erinevalt Nelder–Meadi või Newtoni meetodist, mis tagastavad üheainsa „parima“ parameetrite komplekti, genereerib MCMC lahenduste jaotuse, mis näitab, kui tõenäolised on erinevad parameetriväärtused. See muudab selle eriti tõhusaks ebakindluse kvantifitseerimisel ja muutujate vaheliste seoste tuvastamisel. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.Markovi ahelate Monte Carlo (MCMC) on statistiline meetod, mida kasutatakse parameetrite määramiseks. See meetod valib parameetriruumist juhuslikult väärtusi, kuid seda tehes tagab see, et aja jooksul tekib õige tõenäosusjaotus. Erinevalt Nelder–Meadi või Newtoni meetodist, mis tagastavad üheainsa „parima“ parameetrite komplekti, genereerib MCMC lahenduste jaotuse, mis näitab, kui tõenäolised on erinevad parameetriväärtused. See muudab selle eriti tõhusaks ebakindluse kvantifitseerimisel ja muutujate vaheliste seoste tuvastamisel. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.
Hamiltoni Monte Carlo meetod (HMC)Hamiltoni Monte Carlo meetod (HMC)
Hamiltoni Monte Carlo (HMC) laiendab MCMC-meetodit, kasutades gradientteavet, et tekitada tõhusamaid hüppeid parameetriruumis. HMC ei liigu juhuslikult, vaid simuleerib osakese „liikumist“ tõenäosusmaastikul, lähtudes gradientidest, mis võivad oluliselt parandada proovivõtu tõhusust kõrgetes mõõtmetes probleemide korral. Nagu MCMC, genereerib ka HMC tõenäosusjaotuse sobitatud parameetrite jaoks, mitte üht lahendit. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.Hamiltoni Monte Carlo (HMC) laiendab MCMC-meetodit, kasutades gradientteavet, et tekitada tõhusamaid hüppeid parameetriruumis. HMC ei liigu juhuslikult, vaid simuleerib osakese „liikumist“ tõenäosusmaastikul, lähtudes gradientidest, mis võivad oluliselt parandada proovivõtu tõhusust kõrgetes mõõtmetes probleemide korral. Nagu MCMC, genereerib ka HMC tõenäosusjaotuse sobitatud parameetrite jaoks, mitte üht lahendit. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.
NUTS-i näidiskogumik (ilma pöördenurkadeta)NUTS-i näidiskogumik (ilma pöördenurkadeta)
No-U-Turn Sampler (NUTS) on HMC-i adaptiivne variant, mis otsustab automaatselt, millal lõpetada trajektoori läbimine parameetriruumis, et vältida tarbetuid arvutusi või juba läbitud teede korduvat läbimist. See muudab NUTS-i kasutajasõbralikumaks, kuna vähendab vajadust algoritmiparameetreid käsitsi reguleerida. NUTS-i peetakse laialdaselt üheks kõige tõhusamaks ja usaldusväärsemaks meetodiks Bayesi parameetrite hindamisel. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.No-U-Turn Sampler (NUTS) on HMC-i adaptiivne variant, mis otsustab automaatselt, millal lõpetada trajektoori läbimine parameetriruumis, et vältida tarbetuid arvutusi või juba läbitud teede korduvat läbimist. See muudab NUTS-i kasutajasõbralikumaks, kuna vähendab vajadust algoritmiparameetreid käsitsi reguleerida. NUTS-i peetakse laialdaselt üheks kõige tõhusamaks ja usaldusväärsemaks meetodiks Bayesi parameetrite hindamisel. OghmaNano tarkvaras on see funktsioon implementeeritud, kuid seda pole veel põhjalikult testitud.