

Tehnici avansate de ajustare/montaj.Tehnici avansate de ajustare/montaj.
1. Alegerea minimizatorului potrivit.1. Alegerea minimizatorului potrivit.
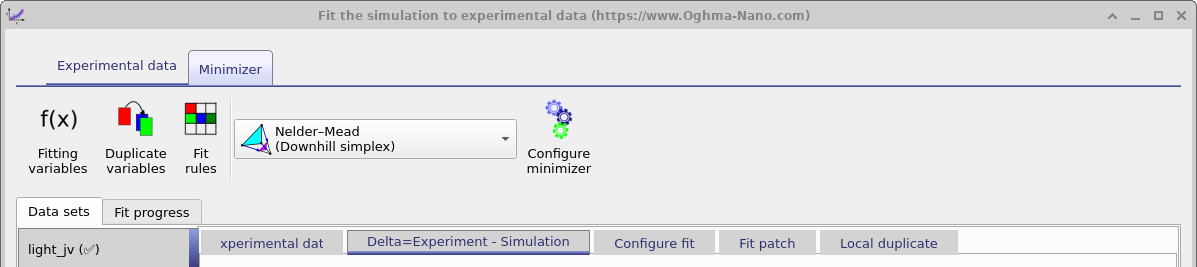
Bara de instrumente „Minimizer” este locul în care alegeți și configurați algoritmul care controlează procesul de ajustare. Selectarea algoritmului potrivit poate face diferența dintre o convergență rapidă și stabilă și o ajustare lentă sau instabilă. OghmaNano oferă mai mulți algoritmi bine stabiliți, fiecare având puncte forte diferite, care pot fi selectați din meniul derulant „Metoda de ajustare”.Bara de instrumente „Minimizer” este locul în care alegeți și configurați algoritmul care controlează procesul de ajustare. Selectarea algoritmului potrivit poate face diferența dintre o convergență rapidă și stabilă și o ajustare lentă sau instabilă. OghmaNano oferă mai mulți algoritmi bine stabiliți, fiecare având puncte forte diferite, care pot fi selectați din meniul derulant „Metoda de ajustare”.
În linii mari, algoritmii de optimizare se încadrează în două categorii. Prima categorie cuprinde metodele de tip „gradient descendent”, care încearcă să „rostogolească o bilă în josul unei pante” până când aceasta atinge valoarea minimă a erorii. Unele dintre aceste metode necesită calcule explicite ale gradientului, ceea ce poate fi costisitor și problematic pentru modele complexe; altele nu necesită calculul gradientului și sunt, în general, mai robuste. A doua categorie cuprinde metodele statistice, care nu doar că urmăresc să găsească cea mai bună potrivire, ci oferă și o distribuție de probabilitate care indică gradul de încredere și unicitatea soluției. Aceste metode sunt mai solicitante din punct de vedere computațional, dar pot oferi o înțelegere mai profundă a incertitudinii parametrilor.În linii mari, algoritmii de optimizare se încadrează în două categorii. Prima categorie cuprinde metodele de tip „gradient descendent”, care încearcă să „rostogolească o bilă în josul unei pante” până când aceasta atinge valoarea minimă a erorii. Unele dintre aceste metode necesită calcule explicite ale gradientului, ceea ce poate fi costisitor și problematic pentru modele complexe; altele nu necesită calculul gradientului și sunt, în general, mai robuste. A doua categorie cuprinde metodele statistice, care nu doar că urmăresc să găsească cea mai bună potrivire, ci oferă și o distribuție de probabilitate care indică gradul de încredere și unicitatea soluției. Aceste metode sunt mai solicitante din punct de vedere computațional, dar pot oferi o înțelegere mai profundă a incertitudinii parametrilor.
| MetodăMetodă | Coborâre.Coborâre. | GradientGradient | StatisticStatistic | ComentariuComentariu |
|---|---|---|---|---|
| Metoda Nelder-MeadMetoda Nelder-Mead | ✅✅ | ❌❌ | ❌❌ | Rezistent, lent, de încredere.Rezistent, lent, de încredere. |
| NewtonNewton | ✅✅ | ✅✅ | ❌❌ | Fragil, uneori rapid.Fragil, uneori rapid. |
| Recuperare termică.Recuperare termică. | ❌❌ | ❌❌ | ✅✅ | Uimitor de bun.Uimitor de bun. |
| Lanțul Markov Monte Carlo (LMMC)Lanțul Markov Monte Carlo (LMMC) | ❌❌ | ❌❌ | ✅✅ | ?? |
| HMCHMC | ❌❌ | ❌❌ | ✅✅ | ?? |
Nelder–Mead (metoda Simplex)Nelder–Mead (metoda Simplex)
Algoritmul Nelder–Mead este cea mai utilizată metodă de optimizare în OghmaNano – de fapt, toate lucrările publicate până în 2024 s-au bazat pe acesta. O introducere generală a metodei poate fi găsită aici: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. În practică, acest algoritm de minimizare este robust și nu necesită calculul gradientului, ceea ce îl face potrivit pentru probleme complexe. Opțiunile sale principale de configurare sunt:Algoritmul Nelder–Mead este cea mai utilizată metodă de optimizare în OghmaNano – de fapt, toate lucrările publicate până în 2024 s-au bazat pe acesta. O introducere generală a metodei poate fi găsită aici: https://en.wikipedia.org/wiki/Nelder%E2%80%93Mead_method. În practică, acest algoritm de minimizare este robust și nu necesită calculul gradientului, ceea ce îl face potrivit pentru probleme complexe. Opțiunile sale principale de configurare sunt:
- Pași de stabilizare: Oprește procesul de ajustare dacă eroarea nu se diminuează după numărul specificat de pași.Pași de stabilizare: Oprește procesul de ajustare dacă eroarea nu se diminuează după numărul specificat de pași.
- Dezactivați repornirea la nivelul specificat: împiedică algoritmul să repornească după ce eroarea a scăzut sub valoarea pragului definit.Dezactivați repornirea la nivelul specificat: împiedică algoritmul să repornească după ce eroarea a scăzut sub valoarea pragului definit.
- Convergență optimă: Definește nivelul de eroare la care se consideră că ajustarea a atins convergența și procesul se încheie.Convergență optimă: Definește nivelul de eroare la care se consideră că ajustarea a atins convergența și procesul se încheie.
- Multiplicatorul pentru pasul inițial al metodei simplex: stabilește dimensiunea perturbației inițiale a parametrului. Valorile mai mari de 1,0 încurajează explorarea amplă a spațiului de parametri; valorile mai mici de 1,0 mențin ajustarea aproape de valoarea inițială estimată. În general, 2,0 este considerată o valoare „mare”, iar 0,1 este considerată o valoare „mică”.Multiplicatorul pentru pasul inițial al metodei simplex: stabilește dimensiunea perturbației inițiale a parametrului. Valorile mai mari de 1,0 încurajează explorarea amplă a spațiului de parametri; valorile mai mici de 1,0 mențin ajustarea aproape de valoarea inițială estimată. În general, 2,0 este considerată o valoare „mare”, iar 0,1 este considerată o valoare „mică”.
- Activează capturile de ecran în timpul ajustării: În mod implicit, capturile de ecran sunt dezactivate pentru a reduce accesul la disc. Activarea acestei opțiuni obligă salvarea capturilor de ecran la fiecare pas, dar reduce performanța.Activează capturile de ecran în timpul ajustării: În mod implicit, capturile de ecran sunt dezactivate pentru a reduce accesul la disc. Activarea acestei opțiuni obligă salvarea capturilor de ecran la fiecare pas, dar reduce performanța.
- Pașii de resetare Simplex: Specifică numărul de pași efectuați înainte de resetarea algoritmului Simplex. Resetarea poate ajuta la depășirea minimelor locale, dar poate, de asemenea, să îndepărteze soluția de punctul de convergență.Pașii de resetare Simplex: Specifică numărul de pași efectuați înainte de resetarea algoritmului Simplex. Resetarea poate ajuta la depășirea minimelor locale, dar poate, de asemenea, să îndepărteze soluția de punctul de convergență.
Principalul avantaj al metodei Nelder–Mead este simplitatea și robustețea sa. Din punct de vedere conceptual, metoda „rostogolește o bilă în josul pantei” către suprafața cu cea mai mică eroare, fără a necesita calcule de gradient, ceea ce este deosebit de util pentru modelele cu zgomot sau discontinue.Principalul avantaj al metodei Nelder–Mead este simplitatea și robustețea sa. Din punct de vedere conceptual, metoda „rostogolește o bilă în josul pantei” către suprafața cu cea mai mică eroare, fără a necesita calcule de gradient, ceea ce este deosebit de util pentru modelele cu zgomot sau discontinue.
💡 Sfaturi practice pentru utilizarea algoritmului Nelder–Mead.💡 Sfaturi practice pentru utilizarea algoritmului Nelder–Mead.
- Recomandăm să începeți cu algoritmul Nelder–Mead pentru majoritatea problemelor de optimizare. Folosiți alți algoritmi de minimizare doar dacă algoritmul Nelder–Mead nu converge sau dacă aveți nevoie de informații statistice suplimentare.Recomandăm să începeți cu algoritmul Nelder–Mead pentru majoritatea problemelor de optimizare. Folosiți alți algoritmi de minimizare doar dacă algoritmul Nelder–Mead nu converge sau dacă aveți nevoie de informații statistice suplimentare.
- Această metodă a fost utilizată în toate lucrările OghmaNano publicate până în 2024, ceea ce o face o metodă dovedită și fiabilă, utilizată ca punct de referință pentru asigurarea reproductibilității rezultatelor.Această metodă a fost utilizată în toate lucrările OghmaNano publicate până în 2024, ceea ce o face o metodă dovedită și fiabilă, utilizată ca punct de referință pentru asigurarea reproductibilității rezultatelor.
- Algoritmul Nelder–Mead poate fi lent în cazul problemelor cu un număr mare de variabile (adică atunci când se încearcă ajustarea simultană a mai multor variabile).Algoritmul Nelder–Mead poate fi lent în cazul problemelor cu un număr mare de variabile (adică atunci când se încearcă ajustarea simultană a mai multor variabile).
- Încercați să reduceți la minimum numărul de variabile utilizate în modelare, folosind doar acele variabile care sunt strict necesare – acest lucru reduce complexitatea și îmbunătățește convergența.Încercați să reduceți la minimum numărul de variabile utilizate în modelare, folosind doar acele variabile care sunt strict necesare – acest lucru reduce complexitatea și îmbunătățește convergența.
- Executați mai întâi o singură iterație pentru a verifica sensibilitatea, înainte de a trece la o ajustare completă automatizată.Executați mai întâi o singură iterație pentru a verifica sensibilitatea, înainte de a trece la o ajustare completă automatizată.
Recuperare termică.Recuperare termică.
Recuirea termică este o metodă de optimizare stocastică, inspirată de procesul fizic de răcire a unui material, de la o temperatură înaltă la una joasă. În OghmaNano, acest algoritm explorează spațiul de parametri definit de limitele variabilelor pe care le specificați. Stabilirea corectă a acestor limite este esențială – algoritmul de minimizare nu va căuta soluții în afara acestora.Recuirea termică este o metodă de optimizare stocastică, inspirată de procesul fizic de răcire a unui material, de la o temperatură înaltă la una joasă. În OghmaNano, acest algoritm explorează spațiul de parametri definit de limitele variabilelor pe care le specificați. Stabilirea corectă a acestor limite este esențială – algoritmul de minimizare nu va căuta soluții în afara acestora.
În practică, recoacerea termică oferă adesea rezultate surprinzător de bune și poate fi mai rapidă decât metoda Nelder–Mead în găsirea unei soluții acceptabile. Cu toate acestea, rezultatele finale pot fi uneori mai puțin precise sau „finisate”, și poate fi necesară o ajustare suplimentară cu metoda Nelder–Mead. Recoacerea termică este deosebit de utilă pentru a depăși minimele locale și pentru a efectua o explorare globală a spațiului de parametri.În practică, recoacerea termică oferă adesea rezultate surprinzător de bune și poate fi mai rapidă decât metoda Nelder–Mead în găsirea unei soluții acceptabile. Cu toate acestea, rezultatele finale pot fi uneori mai puțin precise sau „finisate”, și poate fi necesară o ajustare suplimentară cu metoda Nelder–Mead. Recoacerea termică este deosebit de utilă pentru a depăși minimele locale și pentru a efectua o explorare globală a spațiului de parametri.
- Salvează starea actuală pe disc la fiecare n pași: salvează starea curentă pe disc la intervalele specificate.Salvează starea actuală pe disc la fiecare n pași: salvează starea curentă pe disc la intervalele specificate.
- Constanta de răcire: controlează viteza cu care „temperatura” simulată scade. Răcirea se realizează conform \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), unde \(T_{\text{start}} = 300\,K\) și \(T_{\text{stop}} = 0\,K\).Constanta de răcire: controlează viteza cu care „temperatura” simulată scade. Răcirea se realizează conform \( e^{-k(T_{\text{start}}-T_{\text{stop}})} \), unde \(T_{\text{start}} = 300\,K\) și \(T_{\text{stop}} = 0\,K\).
- Etapele de recoacere: Numărul de iterații utilizate pentru a răci sistemul de la \(T_{\text{start}}\) la \(T_{\text{stop}}\).Etapele de recoacere: Numărul de iterații utilizate pentru a răci sistemul de la \(T_{\text{start}}\) la \(T_{\text{stop}}\).
💡 Sfaturi pentru utilizarea procesului de recoacere termică.💡 Sfaturi pentru utilizarea procesului de recoacere termică.
- Este cel mai eficient atunci când algoritmul Nelder–Mead rămâne blocat într-un minim local.Este cel mai eficient atunci când algoritmul Nelder–Mead rămâne blocat într-un minim local.
- Stabiliți cu atenție limitele parametrilor – algoritmul nu va efectua căutări în afara acestor limite.Stabiliți cu atenție limitele parametrilor – algoritmul nu va efectua căutări în afara acestor limite.
- Ne așteptăm la o convergență mai rapidă decât în cazul metodei Nelder–Mead, dar cu rezultate finale mai puțin precise.Ne așteptăm la o convergență mai rapidă decât în cazul metodei Nelder–Mead, dar cu rezultate finale mai puțin precise.
- Luați în considerare utilizarea algoritmului Nelder–Mead ulterior, pentru a optimiza soluția obținută prin metoda de recoacere.Luați în considerare utilizarea algoritmului Nelder–Mead ulterior, pentru a optimiza soluția obținută prin metoda de recoacere.
NewtonNewton
Metoda lui Newton este inclusă în OghmaNano pentru a oferi o soluție completă, dar, în majoritatea cazurilor, nu este cea mai bună opțiune pentru problemele de optimizare. Fiind un algoritm de minimizare bazat pe gradient, aceasta necesită calcularea derivatelor la fiecare pas. Deși, ocazional, acest lucru poate face ca algoritmul să fie mai rapid decât metoda Nelder–Mead pentru anumite probleme bine definite și cu proprietăți favorabile, de asemenea, face ca algoritmul să fie sensibil: erori numerice mici în calculul derivatelor pot determina divergența sau blocarea procesului de optimizare.Metoda lui Newton este inclusă în OghmaNano pentru a oferi o soluție completă, dar, în majoritatea cazurilor, nu este cea mai bună opțiune pentru problemele de optimizare. Fiind un algoritm de minimizare bazat pe gradient, aceasta necesită calcularea derivatelor la fiecare pas. Deși, ocazional, acest lucru poate face ca algoritmul să fie mai rapid decât metoda Nelder–Mead pentru anumite probleme bine definite și cu proprietăți favorabile, de asemenea, face ca algoritmul să fie sensibil: erori numerice mici în calculul derivatelor pot determina divergența sau blocarea procesului de optimizare.
În practică, metoda lui Newton este foarte sensibilă la valoarea inițială estimată și la modul în care sunt scalate variabilele. Dacă problema nu este foarte simplă și bine definită, convergența este adesea slabă. Din aceste motive, în general, nu este recomandată ca metodă principală, dar poate fi utilă ca instrument de diagnosticare sau pentru experimente în condiții controlate.În practică, metoda lui Newton este foarte sensibilă la valoarea inițială estimată și la modul în care sunt scalate variabilele. Dacă problema nu este foarte simplă și bine definită, convergența este adesea slabă. Din aceste motive, în general, nu este recomandată ca metodă principală, dar poate fi utilă ca instrument de diagnosticare sau pentru experimente în condiții controlate.
💡 Sfaturi pentru utilizarea metodei lui Newton.💡 Sfaturi pentru utilizarea metodei lui Newton.
- Utilizați metoda Newton doar pentru probleme mici și simple, în cazul cărora sunt disponibile estimări inițiale precise.Utilizați metoda Newton doar pentru probleme mici și simple, în cazul cărora sunt disponibile estimări inițiale precise.
- Asigurați-vă că intervalele variabilelor sunt bine definite – o definire necorespunzătoare poate duce la divergențe.Asigurați-vă că intervalele variabilelor sunt bine definite – o definire necorespunzătoare poate duce la divergențe.
- Dacă metoda Newton nu converge, reveniți la metoda Nelder–Mead sau la metoda de recoacere termică.Dacă metoda Newton nu converge, reveniți la metoda Nelder–Mead sau la metoda de recoacere termică.
- Luați în considerare utilizarea lui Newton în principal pentru testare sau pentru a analiza cazuri specifice, nu pentru a-l folosi în producția propriu-zisă.Luați în considerare utilizarea lui Newton în principal pentru testare sau pentru a analiza cazuri specifice, nu pentru a-l folosi în producția propriu-zisă.
Lanțul Markov Monte Carlo (LMCC)Lanțul Markov Monte Carlo (LMCC)
Lanțul Markov Monte Carlo (MCMC) este o metodă statistică de ajustare care eșantionează spațiul de parametri în mod aleatoriu, dar într-un mod care permite construirea distribuției de probabilitate corecte în timp. Spre deosebire de metodele Nelder–Mead sau Newton, care returnează un singur set de parametri ce reprezintă „cea mai bună ajustare”, MCMC generează o distribuție de soluții care arată cât de probabile sunt diferite valori ale parametrilor. Acest lucru îl face deosebit de eficient pentru cuantificarea incertitudinii și identificarea corelațiilor dintre variabile. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.Lanțul Markov Monte Carlo (MCMC) este o metodă statistică de ajustare care eșantionează spațiul de parametri în mod aleatoriu, dar într-un mod care permite construirea distribuției de probabilitate corecte în timp. Spre deosebire de metodele Nelder–Mead sau Newton, care returnează un singur set de parametri ce reprezintă „cea mai bună ajustare”, MCMC generează o distribuție de soluții care arată cât de probabile sunt diferite valori ale parametrilor. Acest lucru îl face deosebit de eficient pentru cuantificarea incertitudinii și identificarea corelațiilor dintre variabile. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.
Metoda Monte Carlo Hamiltoniană (MCH)Metoda Monte Carlo Hamiltoniană (MCH)
Metoda Hamiltonian Monte Carlo (HMC) dezvoltă ideea MCMC prin utilizarea informațiilor despre gradient pentru a propune pași mai eficienți în spațiul parametrilor. În loc să se deplaseze aleatoriu, HMC simulează „mișcarea” unei particule prin spațiul probabilităților, ghidată de gradienți, ceea ce poate îmbunătăți semnificativ eficiența eșantionării în problemele cu multe dimensiuni. Similar cu MCMC, HMC generează o distribuție de probabilitate pentru parametrii ajustați, în loc de o singură soluție. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.Metoda Hamiltonian Monte Carlo (HMC) dezvoltă ideea MCMC prin utilizarea informațiilor despre gradient pentru a propune pași mai eficienți în spațiul parametrilor. În loc să se deplaseze aleatoriu, HMC simulează „mișcarea” unei particule prin spațiul probabilităților, ghidată de gradienți, ceea ce poate îmbunătăți semnificativ eficiența eșantionării în problemele cu multe dimensiuni. Similar cu MCMC, HMC generează o distribuție de probabilitate pentru parametrii ajustați, în loc de o singură soluție. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.
Colecția de mostre „Fără întoarceri” (NUTS)Colecția de mostre „Fără întoarceri” (NUTS)
No-U-Turn Sampler (NUTS) este o variantă adaptivă a algoritmului HMC, care decide automat când să oprească o traiectorie în spațiul parametrilor, pentru a evita calcule inutile sau parcurgerea repetată a acelorași căi. Acest lucru face ca NUTS să fie mai ușor de utilizat, deoarece reduce necesitatea ajustării manuale a parametrilor algoritmului. NUTS este considerat pe scară largă drept una dintre cele mai eficiente și robuste metode pentru estimarea bayesiană a parametrilor. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.No-U-Turn Sampler (NUTS) este o variantă adaptivă a algoritmului HMC, care decide automat când să oprească o traiectorie în spațiul parametrilor, pentru a evita calcule inutile sau parcurgerea repetată a acelorași căi. Acest lucru face ca NUTS să fie mai ușor de utilizat, deoarece reduce necesitatea ajustării manuale a parametrilor algoritmului. NUTS este considerat pe scară largă drept una dintre cele mai eficiente și robuste metode pentru estimarea bayesiană a parametrilor. În OghmaNano, suportul a fost implementat, dar nu a fost testat în mod riguros.